بيانات وتحليلات هذا التقرير الأسبوعي مُقدَّمة بالشراكة مع مايندلتكس Mindlytx المنصة المتخصصة لدعم قرارات الاستثمار، مصممة خصيصًا للأسواق الناشئة.
أسهم الدواء والرعاية الصحية تقلّص خسائرها إلى 0.88%.. و7 شركات تصعد مقابل 11 متراجعة في أسبوع «التسعير الجديد»
Subheadline:
جلاكسو تتصدر المكاسب بـ36.9% والإسكندرية للأدوية تتراجع 9.8%.. سيولة 22 شركة ترتفع إلى 4.399 مليار جنيه، ومعادلة مراجعة أسعار الدواء الجديدة تضع الصرف والتضخم والفائدة في قلب حسابات القطاع.
خفّفت أسهم شركات الدواء والرعاية الصحية المتابعة في البورصة المصرية حدة خسائرها خلال الأسبوع المنتهي في 1 أكتوبر 2026، مع تقلص وسيط التغير الأسبوعي للأسهم القابلة للمقارنة إلى سالب 0.88%، مقابل سالب 5.59% في الأسبوع السابق، في تحسن واضح في اتساع وحدّة الضغوط البيعية دون أن يعني ذلك انقلاب الاتجاه العام إلى الصعود.
وأغلقت 7 شركات على ارتفاع مقابل 11 شركة متراجعة وسهمين دون تغير، من أصل 20 سهماً توافرت لها أسعار إغلاق في 24 سبتمبر و1 أكتوبر معاً، بينما ضمت خريطة السيولة الكاملة 22 شركة بعد إضافة سهمي القابضة للاستثمار المالي والتعبئة الدوائية المتقدمة، اللذين اقتصرت تداولاتهما على جلستين لكل منهما ولذلك لم يُحتسب لهما تغير أسبوعي مماثل لبقية العينة.
وفي الوقت نفسه، ارتفعت تداولات الشركات الـ22 إلى نحو 4.399 مليار جنيه خلال الأسبوع، بنمو 5.6% عن الأسبوع السابق، لتسجل السيولة أول زيادة بعد أسبوعين متتاليين من الانكماش.
وجاء الأسبوع في خلفية تنظيمية مهمة لقطاع الدواء، مع بدء العمل اعتباراً من 24 سبتمبر بإطار جديد لمراجعة أسعار المستحضرات الدوائية، يعتمد على ثلاثة متغيرات اقتصادية رئيسية هي سعر الصرف والتضخم وسعر الفائدة.
لكن تزامن بدء العمل بالقاعدة الجديدة مع تراجع حدة البيع في الأسهم لا يثبت وجود علاقة سببية بين الحدثين، خاصة أن مؤشر EGX30 تحرك هو الآخر في الاتجاه نفسه خلال جانب من الأسبوع.
الحقائق الرسمية
اعتمد قياس الأداء الأسبوعي على 20 شركة توافرت لها أسعار إغلاق في جلستي 24 سبتمبر و1 أكتوبر، بينما احتسبت السيولة على 22 شركة لأن السهم الذي تداول جلستين ضخ سيولة فعلية في السوق حتى وإن لم تتوافر له قاعدة مقارنة أسبوعية كاملة.
وانخفض عدد الأسهم الهابطة من 17 سهماً في الأسبوع السابق إلى 11 سهماً، بينما ارتفع عدد الأسهم الصاعدة من 3 إلى 7 أسهم، واستقر سهمان دون تغير.
وتحسن وسيط التغير الأسبوعي من سالب 5.59% إلى سالب 0.88%.
وشهدت جلسة الخميس 1 أكتوبر ارتداداً واسع النطاق بعد أربع جلسات اتسمت بالهبوط، إذ صعد 19 سهماً من الأسهم المتداولة في تلك الجلسة، بينما كان الاتحاد الصيدلي للخدمات الطبية السهم الوحيد المتراجع.
ومع ذلك، لم يمح ارتداد الخميس خسائر الأسبوع بالكامل.
الخريطة الكاملة للأسهم.. 7 شركات صاعدة
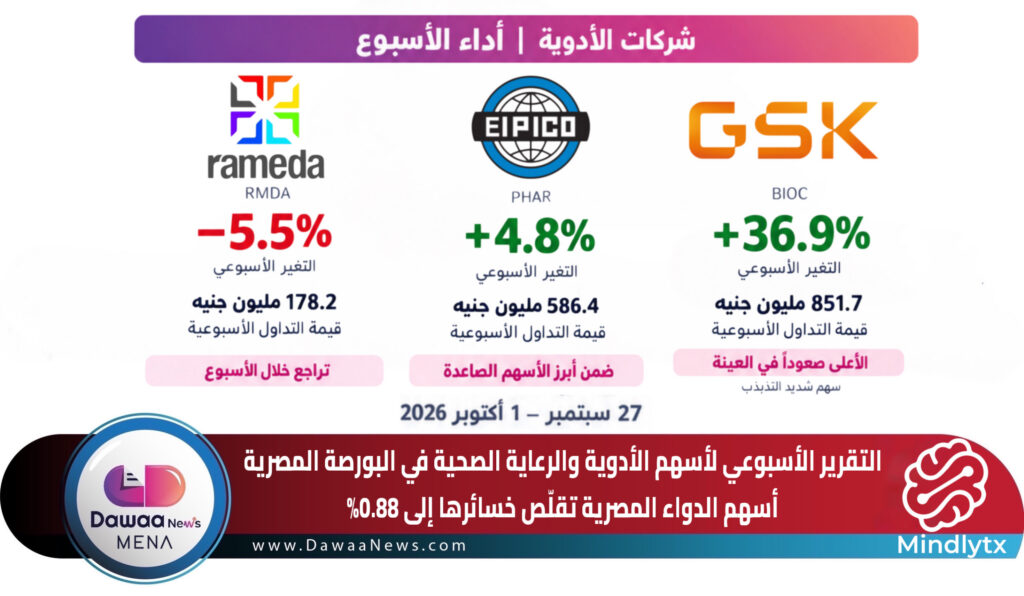
تصدّر جلاكسو سميثكلاين «BIOC» أداء العينة بارتفاع أسبوعي قدره 36.9%، مع سيولة بلغت 851.7 مليون جنيه، وهي الأعلى بين الشركات المتابعة. ورغم الصعود، ظل السهم أقل 42.5% من أعلى سعر بلغه داخل جلسة منذ بداية يوليو، في حين سجل مكاسب قدرها 389.8% مقارنة بمستواه منذ 1 يوليو.
وجاءت القاهرة للأدوية والصناعات الكيماوية «CPCI» في المرتبة الثانية بصعود 7%، وبلغت سيولتها الأسبوعية 29.6 مليون جنيه. وأغلق السهم أقل 7% من ذروته منذ بداية يوليو، فيما ظل مرتفعاً 47.9% منذ 1 يوليو.
وارتفع سهم المصرية الدولية للصناعات الدوائية – إيبيكو «PHAR» بنسبة 4.8%، مع تداولات بلغت 586.4 مليون جنيه. وظل السهم أقل 35.3% من ذروته، لكنه احتفظ بارتفاع قدره 31.3% منذ بداية يوليو.
كما صعد سهم النيل للأدوية والصناعات الكيماوية «NIPH» بنسبة 1.7%، وبلغت سيولته 660.1 مليون جنيه، ليصبح ثاني أكثر الأسهم تداولاً في العينة. وظل السهم أقل 36% من ذروته منذ يوليو، بينما سجل ارتفاعاً قوياً بلغ 83.9% منذ بداية الفترة.
وفي قطاع تقديم الخدمات الصحية، ارتفع سهم مستشفى كليوباترا «CLHO» بنسبة 1.3%، مع تداولات بلغت 125.2 مليون جنيه. وظل السهم أقل 20.4% من ذروته، كما بقي منخفضاً 3.7% مقارنة بمستواه في بداية يوليو.
وسجل سهم مينا فارم للأدوية «MIPH» ارتفاعاً أسبوعياً محدوداً بنسبة 0.3%، بسيولة بلغت 25.7 مليون جنيه، بينما ظل أقل 18.8% من أعلى مستوياته منذ بداية يوليو، في حين بلغت مكاسبه منذ 1 يوليو نحو 25.2%.
وصعد ابن سينا فارما «ISPH» بدوره بنسبة 0.3% خلال الأسبوع، مع سيولة بلغت 328.8 مليون جنيه. وظل السهم أقل 30.9% من ذروته منذ يوليو، فيما بلغت مكاسبه منذ بداية الفترة 0.9% فقط.
سهمان دون تغير
أغلق سهم بريميم هيلثكير جروب «EGS72XL1C014» دون تغير أسبوعي عند 0%، مع تداولات بلغت 39.9 مليون جنيه. وظل السهم أقل 9.6% من ذروته منذ بداية يوليو، ومتراجعاً 1.2% مقارنة بمستواه في 1 يوليو.
كما استقر سهم أكتوبر فارما «OCPH» دون تغير أسبوعي، بسيولة بلغت 20.9 مليون جنيه. ورغم ثباته خلال الأسبوع، ظل أقل 33.6% من ذروته منذ يوليو، بينما احتفظ بمكاسب قدرها 27.3% منذ بداية الفترة.
11 سهماً تغلق في المنطقة الحمراء
بدأت قائمة المتراجعين بسهم سبأ الدولية للأدوية «SIPC»، الذي هبط 0.8% خلال الأسبوع، مع سيولة بلغت 130.1 مليون جنيه. وظل السهم أقل 29.5% من ذروته، إلا أنه بقي مرتفعاً 51.8% منذ بداية يوليو.
وتراجع الاتحاد الصيدلي للخدمات الطبية «UPMS» بنسبة 1%، مع تداولات محدودة بلغت مليون جنيه فقط، ليظل أقل 26% من ذروته ومنخفضاً 17.1% منذ بداية يوليو.
وهبط سهم ماكرو جروب للمستحضرات الطبية «MCRO» بنسبة 1.3%، في تداولات بلغت 246.9 مليون جنيه. وظل السهم أقل 13.3% من ذروته، بينما سجل مكاسب قدرها 29.8% منذ بداية يوليو.
وسجل سهم العبوات الطبية «MEPA» انخفاضاً بنسبة 3.9%، مع سيولة أسبوعية بلغت 41.2 مليون جنيه. وأغلق السهم أقل 23.6% من ذروته، لكنه بقي مرتفعاً 8.9% منذ 1 يوليو.
وفي الرعاية الصحية، تراجع سهم مستشفى النزهة الدولي «NINH» بنسبة 4%، وبلغت تداولاته 58.5 مليون جنيه. وظل السهم أقل 27.2% من ذروته، لكنه احتفظ بارتفاع 6.6% منذ بداية يوليو.
وانخفض سهم العربية للأدوية والصناعات الكيماوية «ADCI» بنسبة 4.2%، مع سيولة بلغت 11.1 مليون جنيه. وكان السهم أقل 30.3% من ذروته، فيما بقي مرتفعاً 12.9% منذ بداية يوليو.
وهبط سهم سبيد ميديكال للخدمات الطبية «SPMD» بنسبة 4.7% خلال الأسبوع، مع تداولات بلغت 52 مليون جنيه. وأصبح السهم أقل 38.1% من ذروته منذ بداية يوليو، ومتراجعاً 10.5% مقارنة بمستواه في بداية الفترة.
كما تراجع سهم الإسكندرية للخدمات الطبية «AMES» بنسبة 4.9%، رغم تسجيل سيولة مرتفعة نسبياً بلغت 372.2 مليون جنيه. وظل السهم أقل 73.2% من أعلى مستوياته منذ بداية يوليو، كما سجل تراجعاً قدره 23% منذ 1 يوليو، وهي من أعمق التراجعات داخل العينة على هذا المقياس.
وفقد سهم العاشر من رمضان للصناعات الدوائية – راميدا «RMDA» نحو 5.5% من قيمته خلال الأسبوع، مع تداولات بلغت 178.2 مليون جنيه. وأغلق السهم أقل 26.3% من ذروته، لكنه ظل مرتفعاً 8.8% منذ بداية يوليو.
وسجلت ممفيس للأدوية والصناعات الكيماوية «MPCI» انخفاضاً بنسبة 8.8%، رغم كونها من أكثر أسهم القطاع سيولة خلال الأسبوع بتداولات بلغت 591.9 مليون جنيه. وظل السهم أقل 29.4% من ذروته، لكنه بقي مرتفعاً 40.8% منذ 1 يوليو.
وجاءت الإسكندرية للأدوية والصناعات الكيماوية «AXPH» في ذيل ترتيب الأسهم القابلة للمقارنة أسبوعياً، بانخفاض 9.8%، مع سيولة بلغت 46.1 مليون جنيه. وظل السهم أقل 24.2% من ذروته، رغم احتفاظه بارتفاع قدره 24.3% منذ بداية يوليو.
سهمان خارج حساب العائد الأسبوعي
تضمنت خريطة الشركات أيضاً القابضة للاستثمار المالي «LKGP»، التي بلغت سيولتها الأسبوعية نحو 0.9 مليون جنيه، والتعبئة الدوائية المتقدمة «APPC» بسيولة تقارب 0.1 مليون جنيه.
لكن السهمين تداولا جلستين فقط، وكانت آخر جلسة لكل منهما في 30 سبتمبر، ولذلك لم تتوافر لهما قاعدة القياس نفسها المستخدمة في الأسهم العشرين الأخرى بين إغلاقي 24 سبتمبر و1 أكتوبر.
وبالتالي لا يصح إدراجهما ضمن ترتيب الصاعدين أو الهابطين أو إسناد نسبة أداء أسبوعية لهما.
جلاكسو.. صعود 36.9% لا يعكس وحده اتجاه القطاع
رغم تصدر جلاكسو سميثكلاين المكاسب، تكشف البيانات عن مستوى استثنائي من التذبذب في السهم.
فمنذ 1 يوليو، بلغ السهم الحد السعري اليومي البالغ 20% في 12 جلسة من أصل 63 جلسة، بما يعادل نحو جلسة من كل خمس جلسات.
وتراوح إغلاقه خلال الفترة بين 70.57 جنيه و550 جنيهاً، فيما بلغ أعلى سعر لحظي داخل جلسة 609 جنيهات، قبل أن يغلق في الأول من أكتوبر عند 350.11 جنيه.
وبذلك كان الإغلاق أقل 42.5% من الذروة اللحظية البالغة 609 جنيهات، وأقل 36.3% من أعلى إغلاق عند 550 جنيهاً.
وتوضح حركة السهم كذلك سبب الاعتماد على وسيط أداء القطاع بدلاً من المتوسط؛ إذ كان متوسط أداء الأسهم العشرين موجباً بنحو 2% في الأسبوع، بينما ظل الوسيط سالباً بنحو 0.9%. وباستبعاد جلاكسو وحدها، يتحول المتوسط إلى سالب 1.8% تقريباً.
أي أن سهماً واحداً كان قادراً على تغيير إشارة المتوسط، بينما ظل الوسيط أكثر تعبيراً عن اتجاه غالبية الأسهم.
الإسكندرية للأدوية تنتقل من الخامس إلى الأخير
كان سهم الإسكندرية للأدوية خامس أفضل أسهم القطاع أداءً في الأسبوع السابق بعد إعلان نمو أرباح الشركة 34.2%، لكنه تحول في الأسبوع المنتهي في الأول من أكتوبر إلى أسوأ الأسهم القابلة للمقارنة، بتراجع يقارب 9.8%.
وبلغ إجمالي تداولاته 46.1 مليون جنيه، ليحتل المركز الثالث عشر بين الشركات الـ22 من حيث السيولة.
وفي جلسة 27 سبتمبر وحدها، وصل السهم إلى 1,987 جنيهاً كأعلى سعر خلال الجلسة، قبل أن يغلق عند 1,600.79 جنيه، أي أقل بنحو 19.4% من أعلى مستواه في الجلسة نفسها.
ولا يقدم التقرير تفسيراً لسبب التراجع، ولم يرصد خبراً جديداً عن الشركة بعد إعلان نتائجها يمكن ربطه بالحركة السعرية.
السيولة ترتفع إلى 4.399 مليار جنيه
بلغ إجمالي تداولات الشركات الـ22 نحو 4.399 مليار جنيه خلال الأسبوع، بارتفاع 5.6% عن 4.167 مليار جنيه في الأسبوع السابق.
وتعد هذه أول زيادة في السيولة بعد تراجعها من 8.825 مليار جنيه خلال أسبوع 6–10 سبتمبر إلى 6.343 مليار جنيه في الأسبوع التالي، ثم إلى 4.167 مليار جنيه خلال أسبوع 20–24 سبتمبر.
ومع الارتفاع الأخير، ظلت سيولة الأسبوع أقل بنحو 50.2% من ذروة 6–10 سبتمبر.
واستحوذت أربعة أسهم فقط على الجزء الأكبر من التداولات: جلاكسو سميثكلاين بـ851.7 مليون جنيه، والنيل للأدوية بـ660.1 مليون، وممفيس للأدوية بـ591.9 مليون، وإيبيكو بـ586.4 مليون جنيه.
ومثلت الشركات الأربع معاً نحو 61.2% من إجمالي سيولة القطاع المتابع.
معادلة جديدة لمراجعة أسعار الأدوية
تزامن أداء الأسبوع مع بدء العمل في 24 سبتمبر 2026 بإطار جديد لمراجعة أسعار الأدوية يعتمد على ثلاثة مدخلات اقتصادية بأوزان محددة.
يمثل تحرك سعر الصرف 60% من المعادلة، بينما يمثل معدل التضخم في المدن المصرية 30%، ويشكل التغير في سعر الفائدة على الودائع لليلة واحدة لدى البنك المركزي 10%.
ويعاد الاحتساب كل ستة أشهر، مع إمكانية المراجعة خلال مدة أقصر في الظروف الاستثنائية الطارئة.
لكن القاعدة لا تعني رفع أسعار المستحضرات تلقائياً؛ إذ يشترط أن تنتج المعادلة تغيراً لا يقل عن 10% للنظر في مراجعة سعر المستحضر، وأن تستمر الظروف الاقتصادية المؤثرة لمدة لا تقل عن 45 يوماً.
كما يتطلب تحريك السعر أن يتقدم صاحب تسجيل المستحضر بطلب، ولا تتم الزيادة آلياً.
وتعمل المعايير في الاتجاهين، ما يعني إمكانية خفض الأسعار إذا أظهرت المعادلة اتجاهاً هابطاً وفقاً للشروط نفسها.
وعليه، فإن بدء العمل بالآلية يمثل قاعدة جديدة لمراجعة السعر، وليس جدولاً جديداً لأسعار الدواء.
ابن سينا فارما.. برنامج إثابة بسقف 5%
شهد الأسبوع أيضاً موافقة الجمعية العامة غير العادية لشركة ابن سينا فارما على نظام إثابة للمديرين وأعضاء مجلس الإدارة التنفيذيين تحت مسمى «الوعد بالبيع»، بحد أقصى يعادل 5% من أسهم رأس المال المصدر في أي وقت.
واعتمدت العمومية ثلاثة مسارات لتمويل أسهم البرنامج، من بينها زيادة رأس المال.
لكن سقف 5% لا يعني تنفيذ زيادة بهذا الحجم، كما لا يعني أن التخفيف المحتمل لحصص المساهمين سيبلغ 5%.
فالتأثير يتوقف على المسار الذي ستستخدمه الشركة فعلياً؛ فإذا تم تمويل البرنامج من أسهم قائمة فلن يرتفع عدد الأسهم المصدرة، بينما يمكن أن يحدث التخفيف إذا جرى إصدار أسهم جديدة.
وبحساب افتراضي وارد في التقرير، فإن إصدار خمسة أسهم جديدة لكل 100 سهم قائم يجعل ملكية صاحب الـ100 سهم تمثل 100 من أصل 105 أسهم، بما يعادل تخفيفاً نسبته نحو 4.76%.
القاهرة للأدوية والاتحاد الصيدلي.. تطورات شركات خلال الأسبوع
وحددت القاهرة للأدوية والصناعات الكيماوية يوم 22 أكتوبر موعداً للجمعية العامة لمناقشة توزيع أرباح السنة المالية 2025–2026، بعد أن كان التقرير قد تابع أرباحاً سنوية بلغت 552.5 مليون جنيه.
وفي الاتحاد الصيدلي للخدمات الطبية، تضمنت التطورات تعيين مقيم عقاري لتحديد القيمة العادلة لشراء محل إداري تجاري بمساحة 179 متراً مربعاً.
كما ظلت عدة ملفات مفتوحة داخل القطاع، من بينها مقترح النيل للأدوية لمنحة قدرها 0.37 سهم لكل سهم قائم، مع عدم رصد اعتماد أو تنفيذ حتى توقيت التقرير، إلى جانب أسهم أكتوبر فارما المجانية المعتمدة التي لم يرصد التقرير جديداً بشأن تنفيذها.
وفي مستشفى كليوباترا، ظل ملف زيادة رأس المال المرتبط ببرنامج الإثابة دون تطور جديد مرصود في التنفيذ.
القطاع مقابل EGX30
رغم ثلاثة أسابيع من التراجع، ظل وسيط أداء أسهم القطاع أعلى بنحو 18.6% من مستواه في الأول من يوليو، مقارنة بارتفاع يقارب 5% لمؤشر EGX30 خلال الفترة نفسها.
ومن الذروة، تراجع وسيط القطاع بنحو 13.2% من أعلى مستوى سجله في 10 أغسطس، بينما تراجع EGX30 بنحو 6.4% من قمته المسجلة في 6 سبتمبر.
وخلال الأسبوع محل التقرير، تراجع EGX30 بنحو 1.34%، مقارنة بانخفاض وسيط الأسهم بنحو 0.88%.
ومع ذلك، فإن المقارنة تظل اتجاهية وليست مقارنة متماثلة رياضياً، لأن وسيط الأسهم غير مرجح بالقيمة السوقية، بينما EGX30 مؤشر مرجح يضم شركات كبيرة.
بحسب حسابات Mindlytx
يعني تحسن وسيط أداء الأسهم من سالب 5.59% إلى سالب 0.88% أن حدة التراجع تقلصت بنحو 4.71 نقطة مئوية خلال أسبوع.
كما انخفض عدد الأسهم الهابطة بستة أسهم، من 17 إلى 11، بينما زاد عدد الأسهم الصاعدة بأربعة، من 3 إلى 7.
ومن زاوية السيولة، أضافت الشركات نحو 232 مليون جنيه إلى تداولاتها مقارنة بالأسبوع السابق، لترتفع من 4.167 مليار إلى 4.399 مليار جنيه.
لكن تمركز 61.2% من التداول في أربعة أسهم فقط يعني أن تحسن السيولة الإجمالية لم يكن موزعاً بالتساوي على جميع الشركات.
تحليل Mindlytx
ترى Mindlytx أن القراءة الأدق للأسبوع ليست أن أسهم القطاع «عادت للصعود»، وإنما أن حدة البيع تراجعت بصورة واضحة دون اكتمال انعكاس الاتجاه.
فالوسيط لا يزال سالباً، و11 سهماً من أصل 20 ما زالت في المنطقة الحمراء أسبوعياً، في حين أسهم الأداء الاستثنائي لجلاكسو في رفع المتوسط بصورة لا تعبر عن الحركة المعتادة لبقية الأسهم.
وفي المقابل، فإن زيادة عدد الصاعدين وعودة السيولة إلى النمو والارتداد الواسع في جلسة الخميس تمثل مؤشرات تستحق المتابعة في الأسابيع المقبلة لمعرفة ما إذا كانت بداية استقرار أم مجرد ارتداد داخل اتجاه متقلب.
أما على مستوى الصناعة، فيبقى نظام مراجعة أسعار الدواء هو التطور الاستراتيجي الأهم في المشهد.
فالآلية الجديدة، إذا طُبقت بصورة منتظمة، قد تمنح شركات الأدوية إطاراً أكثر قابلية للتوقع في التعامل مع تحركات سعر الصرف والتضخم والفائدة، لكنها لا تضمن تحريك أسعار جميع المستحضرات ولا تحدد توقيت ظهور أي أثر في قوائم الشركات المالية.
وسيتفاوت التأثير من شركة إلى أخرى وفق مزيج المنتجات، وحجم المدخلات المستوردة، والمخزون المسعر بالأسعار السابقة، وعدد طلبات المراجعة المقدمة، ونسبة ما تتم الموافقة عليه.
ولهذا، سيكون قياس الأثر الفعلي للمعادلة من خلال الإفصاحات ونتائج الأعمال اللاحقة أكثر دقة من محاولة استخلاص علاقة مباشرة من حركة الأسهم خلال أسبوع واحد.
الخلاصة
أنهت أسهم الدواء والرعاية الصحية الأسبوع المنتهي في 1 أكتوبر بصورة أقل سلبية من الأسبوع السابق، مع تقلص وسيط الخسائر إلى 0.88% وارتفاع عدد الأسهم الصاعدة إلى 7 مقابل 11 متراجعة وسهمين مستقرين.
وفي الخريطة الأوسع، شملت التداولات 22 شركة بإجمالي سيولة بلغ 4.399 مليار جنيه، مع استبعاد سهمي القابضة للاستثمار المالي والتعبئة الدوائية المتقدمة من حساب الأداء الأسبوعي بسبب اقتصار تداول كل منهما على جلستين.
وتصدر جلاكسو سميثكلاين المكاسب بـ36.9%، بينما سجلت الإسكندرية للأدوية أكبر خسارة أسبوعية بين الأسهم القابلة للمقارنة عند 9.8%.
وبين تحسن نسبي في مؤشرات التداول وبدء إطار جديد لمراجعة أسعار الأدوية، يدخل القطاع الأسابيع المقبلة أمام متغيرين منفصلين يجب عدم الخلط بينهما: حركة السوق قصيرة الأجل، وتأثير تنظيمي لن يمكن قياسه مالياً إلا مع ظهور تطبيقات فعلية للمعادلة في نتائج الشركات.
للمزيد من أخبار شركات الأدوية المصرية والسعودية والعالمية وأخبار الصحة وسوق الدواء المصري والسعودي والشرق الأوسط، تابعوا دواء نيوز – أخبار الدواء على لينكدإن:
www.linkedin.com/company/dawaa-news


اترك تعليقاً
لن يتم نشر البريد الإلكتروني الخاص بك. الحقول المطلوبة مؤشرة بعلامة *