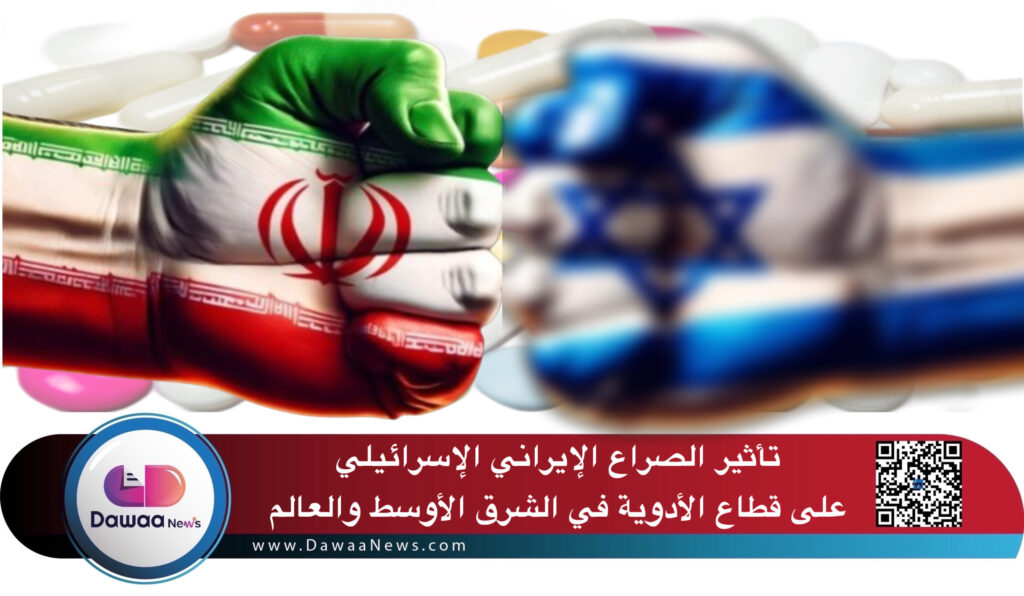
يمثل الصراع الحالي بين إسرائيل وإيران المواجهة الأكثر مباشرة وشدة بين الخصمين منذ عقود. تصاعدت الأعمال العدائية بشكل حاد في 13 يونيو 2025، عندما أطلقت إسرائيل “عملية الأسد الصاعد”، وهي هجوم مفاجئ على عشرات المواقع الإيرانية، بما في ذلك المنشآت النووية في نطنز وفوردو وأصفهان، بالإضافة إلى البنية التحتية للطاقة والمواقع العسكرية. وصرحت إسرائيل أن هدفها هو تفكيك القدرات النووية الإيرانية، مدفوعة بمعلومات استخباراتية تفيد بأن إيران جمعت ما يكفي من اليورانيوم المخصب لصنع ما يصل إلى 15 سلاحًا نوويًا. وردت إيران بهجمات صاروخية باليستية استهدفت البنية التحتية العسكرية والمدنية الإسرائيلية، بما في ذلك منشأة نفط حيفا ومستشفيات، مما أسفر عن مقتل ما لا يقل عن 24 شخصًا في إسرائيل.
جاء هذا التصعيد بعد سنوات من الصراع بالوكالة والضربات المتقطعة، حيث مهدت هجمات 7 أكتوبر 2023 والحرب اللاحقة في غزة الطريق للمواجهة المباشرة. وقد أدت نجاحات إسرائيل الأخيرة ضد وكلاء إيران – حزب الله والحوثيين ونظام الأسد – إلى تغيير ميزان القوى الإقليمي، وإضعاف موقف الردع الإيراني. التحالفات الإقليمية في حالة تغير: فعلى الرغم من أن دول الخليج العربي ومصر والعراق والأردن أعربت علنًا عن معارضتها للضربات الإسرائيلية، إلا أن عمان وقطر تلعبان دور الوسيط النشط بين الولايات المتحدة وإيران. أما الولايات المتحدة، تحت إدارة الرئيس ترامب، فقد امتنعت حتى الآن عن التدخل الحاسم، معتبرة أن هناك فرصة استراتيجية في نتيجة هذا الصراع.
تأثير الصراع على سلسلة توريد الأدوية العالمية
أدى الصراع بين إسرائيل وإيران إلى هزات عنيفة في سلاسل توريد المواد الكيميائية والأدوية على مستوى العالم، مع تداعيات تتجاوز المنطقة مباشرة. أصبح مضيق هرمز – نقطة اختناق حيوية لشحن النفط والغاز والمواد الكيميائية – محور المخاطر، حيث تضاعفت تكاليف التأمين البحري وارتفعت أسعار الشحن بنسبة 25-30% منذ بداية الصراع. وتعتبر هذه الاضطرابات شديدة بشكل خاص بالنسبة للمواد الخام والمكونات الصيدلانية الفعالة (APIs)، التي تعتمد بشكل كبير على المواد الأولية البتروكيميائية والمركبات الوسيطة القادمة من الشرق الأوسط.
أهم التأثيرات تشمل:
-
اضطرابات التوريد: إيران والسعودية والإمارات من أكبر منتجي الميثانول والأمونيا واليوريا والكبريت وغيرها من المواد الكيميائية الأساسية لتصنيع الأدوية. فقدان الطاقة الإنتاجية للميثانول الإيراني، على سبيل المثال، أجبر المشترين – خاصة في الصين – على البحث عن مصادر بديلة، مما أدى إلى إعلان حالات القوة القاهرة وحدوث نقص متسلسل في الصناعات الكيميائية والدوائية.
-
تقلب الأسعار: ارتفعت أسعار الميثانول من 280-320 دولارًا للطن إلى أكثر من 400 دولار للطن بعد الضربات الإسرائيلية الأولى، مع تقلبات مماثلة في مواد كيميائية أخرى. يؤدي هذا التقلب إلى زيادة تكاليف المكونات الدوائية والمنتجات النهائية، مما يضغط على هوامش أرباح الشركات المصنعة وقد يؤدي إلى ارتفاع الأسعار للمستهلكين على مستوى العالم.
-
تأخيرات في التصنيع: أدت اضطرابات سلاسل التوريد والاختناقات اللوجستية إلى تأخيرات في إنتاج الأدوية، خاصةً تلك التي تعتمد على المواد الأولية أو المركبات الوسيطة القادمة من الشرق الأوسط. تعيد الشركات تقييم استراتيجيات الشراء وتبحث عن موردين بديلين، لكن ضيق التوازنات العالمية يعني أن النقص والتأخيرات ستستمر على الأرجح.
-
توفر الأدوية عالميًا: تواجه الأدوية الأساسية – خاصة الجنيسة وتلك المعتمدة على مركبات كيميائية محددة – مخاطر متزايدة من النقص، مع آثار متتابعة على أنظمة الرعاية الصحية حول العالم.
التأثير على قطاع الأدوية في الشرق الأوسط
يعتبر الشرق الأوسط، الذي يعتمد بالفعل على الاستيراد في العديد من الأدوية، من أكثر المناطق عرضة لهذه الاضطرابات. أكثر الدول تأثرًا تشمل:
-
إيران: تضررت بشكل مباشر بسبب الضربات على البنية التحتية والعقوبات والقيود على التصدير، وتواجه إيران نقصًا حادًا في الأدوية والمواد الخام، بالإضافة إلى تضرر الطاقة الإنتاجية المحلية.
-
الأردن، الإمارات، مصر، السعودية، لبنان، العراق: هذه الدول، التي تعد مراكز إقليمية للتصنيع والتوزيع، تعاني من تأخيرات في كل من الواردات والصادرات. الأردن ومصر، على سبيل المثال، يعتمدان على استيراد المواد الفعالة والمركبات الوسيطة من إيران والخليج؛ واضطرابات سلاسل التوريد تجبرهما على البحث عن مصادر بديلة غالبًا ما تكون أكثر تكلفة.
-
التنسيق التنظيمي: كشفت الأزمة عن ثغرات في التنسيق التنظيمي الإقليمي والاستعداد للطوارئ. تسرع الدول من جهودها لتوحيد إجراءات الاستيراد والتصدير، وتبسيط الموافقات على الموردين البديلين، وتنسيق تخزين الأدوية الأساسية.
-
مبادرات التصنيع المحلي: تعزز حكومات الإمارات والسعودية ومصر جهودها لتوطين إنتاج الأدوية وتقليل الاعتماد على سلاسل التوريد المعرضة للخطر. ومع ذلك، تواجه هذه المبادرات تحديات في تأمين المواد الخام ونقل التكنولوجيا في ظل الظروف الحالية.
تأثير الصراع على طرق التجارة والبنية التحتية الحيوية
أثر الصراع بشكل كبير على طرق التجارة والبنية التحتية اللوجستية الرئيسية:
-
مضيق هرمز: مع عبور ثلث تجارة النفط العالمية و20% من تجارة الغاز الطبيعي المسال عبر هذا الممر الضيق، فإن أي اضطراب يهدد ليس فقط أسواق الطاقة، بل أيضًا حركة المواد الكيميائية والمركبات الدوائية الوسيطة.
-
الشحن البحري والجوي: تقوم شركات الشحن بإعادة توجيه السفن لتجنب مناطق النزاع، مما يزيد من أوقات وتكاليف النقل. كما أن سعة الشحن الجوي تحت ضغط مع تجنب شركات الطيران للمجالين الجويين الإيراني والإسرائيلي، مما يزيد من القيود على لوجستيات الأدوية.
-
المراكز اللوجستية: تعاني المراكز الإقليمية الكبرى – مثل دبي وجدة والإسكندرية – من الازدحام والتأخيرات مع إعادة توجيه الشحنات وزيادة التخزين الاحتياطي، مما يضغط على سلاسل التبريد والبنية التحتية للمخازن.
ردود فعل شركات الأدوية والحكومات
تستجيب شركات الأدوية متعددة الجنسيات وحكومات الشرق الأوسط بمجموعة من التدابير الاحترازية:
-
تنويع المصادر: تبحث الشركات عن موردين جدد للمواد الفعالة والمركبات الوسيطة، وغالبًا ما تتجه إلى الهند والصين وأوروبا. ومع ذلك، فإن قيود الطاقة الإنتاجية والعقبات اللوجستية تحد من سرعة وفعالية هذا التحول.
-
تخزين احتياطي: تزيد الحكومات والقطاع الخاص من مخزون الأدوية الأساسية والمواد الخام، رغم وجود تحديات تتعلق بسعة التخزين وفترة صلاحية المنتجات.
-
مرونة تنظيمية: تسرع السلطات في الموافقات على الموردين البديلين وتخفف بعض القيود على الاستيراد لضمان استمرارية التوريد.
-
الاستثمار في الإنتاج المحلي: تسرع الحكومات من الاستثمار في التصنيع المحلي، مع تقديم حوافز لنقل التكنولوجيا والشراكات بهدف تقليل الاعتماد طويل الأمد على الخارج.
التوقعات والتوصيات
توقعات الخبراء
إذا استمر الصراع أو تصاعد، سيواجه قطاع الأدوية – إقليميًا وعالميًا – تقلبات مستمرة، وتكاليف أعلى، ونقصًا دوريًا في الأدوية الأساسية. ستدفع الهشاشة الاستراتيجية لسلاسل التوريد المعتمدة على المواد الأولية والبنية اللوجستية في الشرق الأوسط نحو التحول طويل الأمد نحو التنويع والتوطين. من المرجح أن تستثمر الشركات بشكل متزايد في تنويع المصادر، وتقريب التصنيع، وإدارة سلاسل التوريد رقمياً للحد من المخاطر.
توصيات لأصحاب المصلحة
-
اللوجستيات الدوائية: الاستثمار في أدوات مراقبة سلاسل التوريد، وتنوع طرق النقل، وبناء احتياطيات استراتيجية من المواد الفعالة والمنتجات النهائية.
-
الشؤون التنظيمية: تعزيز التعاون الإقليمي في الموافقات الطارئة، وتوحيد المعايير، وتطوير أطر للاستجابة السريعة للصدمات في سلاسل التوريد.
-
تخطيط الاستثمار: إعطاء الأولوية للاستثمار في التصنيع المحلي، وتكنولوجيا المواد الأولية البديلة (مثل المواد الفعالة البيولوجية)، والشراكات التي تعزز مرونة سلاسل التوريد.
لقد كشف الصراع بين إسرائيل وإيران عن هشاشة سلاسل توريد الأدوية العالمية وأكد الحاجة إلى استراتيجيات منسقة واستباقية لحماية الصحة العامة في عصر عدم اليقين الجيوسياسي.
للمزيد من اخبار شركات الادوية المصرية والعالمية واخبار سوق الدواء والصحة تابع دواء نيوز- أخبار الدواء علي لينكدن :