المجموعة تُبقي توقعات نمو إيراداتها السنوية عند 2% إلى 4%، وترفع هامش الربح التشغيلي الأساسي لقطاع الأدوية ذات العلامات التجارية إلى نحو 27%، مقابل استقرار متوقع لإيرادات الحقن والأدوية الجنيسة الأمريكية.
 لندن – Dawaa News MENA
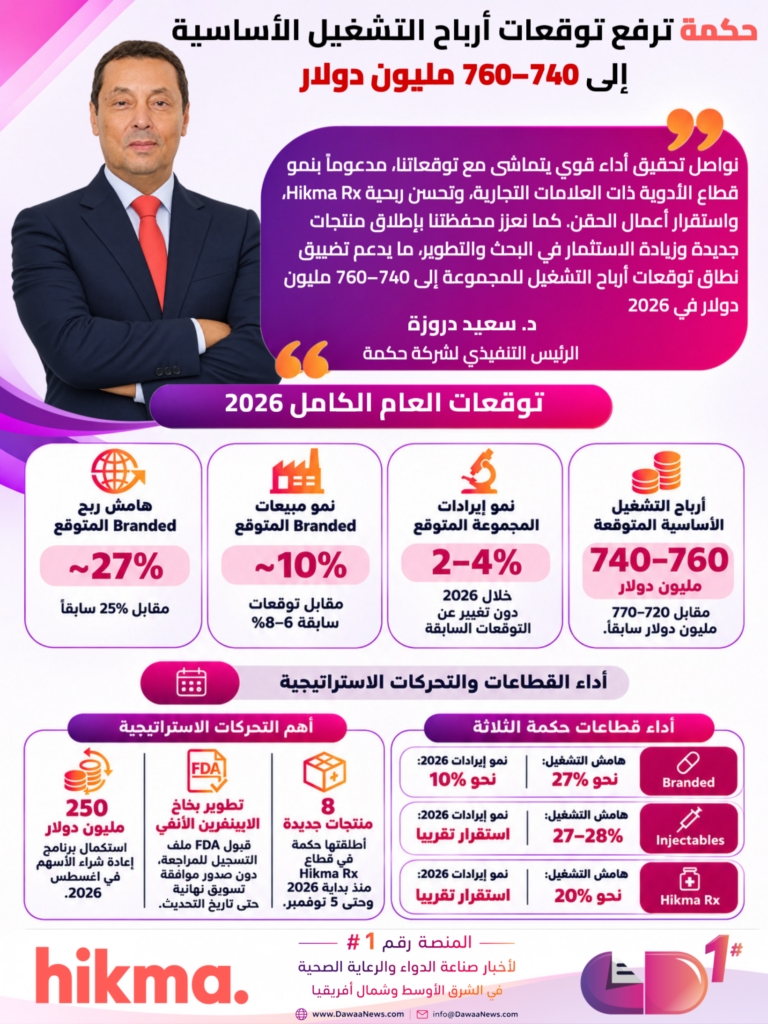
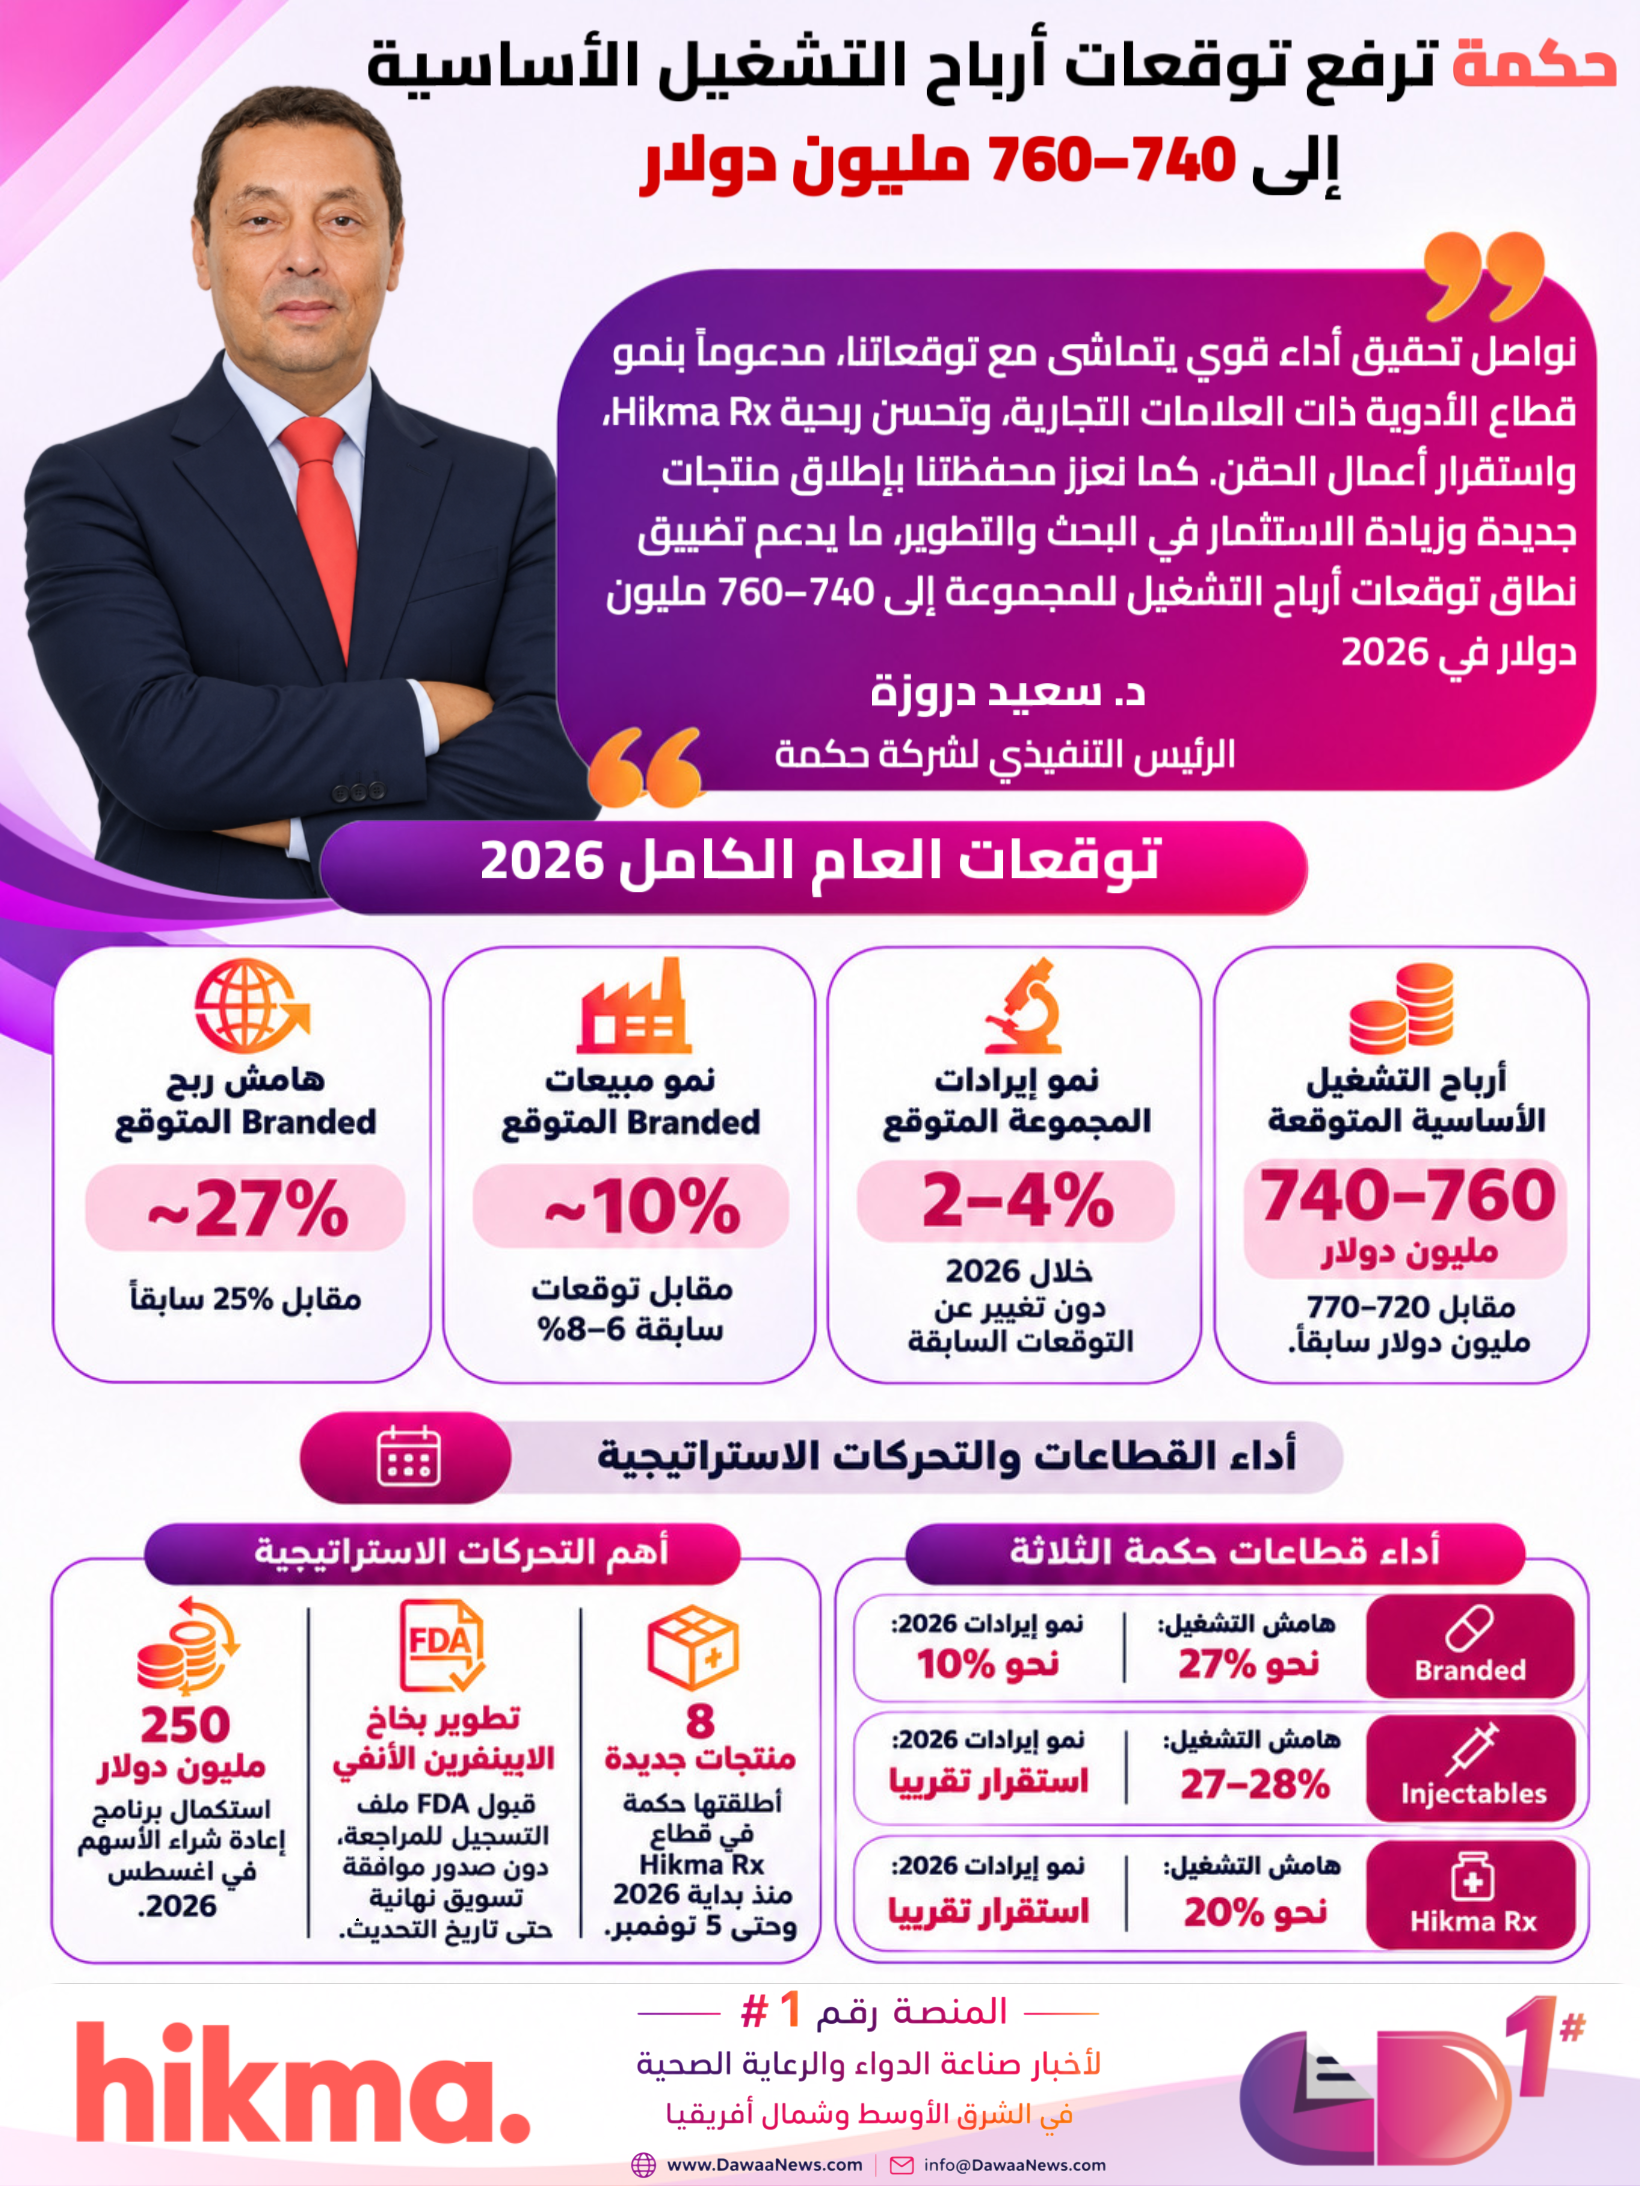
أعلنت مجموعة حكمة للأدوية (Hikma Pharmaceuticals)، المدرجة في بورصة لندن، تحديث توقعاتها المالية للعام الكامل 2026، حيث رفعت الحد الأدنى لنطاق أرباح التشغيل الأساسية المتوقعة إلى 740 مليون دولار مقابل 720 مليون دولار سابقًا، مع خفض الحد الأعلى للتوقعات من 770 مليون دولار إلى 760 مليون دولار، مدعومة بالأداء القوي لقطاع الأدوية ذات العلامات التجارية في الشرق الأوسط وشمال أفريقيا وتحسن ربحية أعمال الأدوية الجنيسة الأمريكية.
وأكدت المجموعة، في تحديث أعمالها الصادر يوم 5 نوفمبر 2026، الإبقاء على توقعاتها لنمو الإيرادات السنوية بنسبة تتراوح بين 2% و4%، مع رفع توقعات نمو إيرادات قطاع الأدوية ذات العلامات التجارية إلى نحو 10%، مقارنة بالتقديرات السابقة التي تراوحت بين 6% و8%.
كما رفعت حكمة هامش الربح التشغيلي الأساسي المتوقع للقطاع نفسه إلى نحو 27% بدلًا من 25% سابقًا، في انعكاس لقوة الطلب وتحسن مزيج المنتجات، رغم زيادة الاستثمارات في أنشطة المبيعات والتسويق خلال النصف الثاني من العام.
وفي المقابل، عدلت المجموعة توقعات قطاع المستحضرات القابلة للحقن إلى استقرار الإيرادات تقريبًا خلال العام، بدلًا من نمو منخفض من خانة الآحاد، مع الإبقاء على هامش الربح التشغيلي الأساسي المتوقع بين 27% و28%.
ويعكس التحديث اختلاف اتجاهات الأداء بين قطاعات حكمة الرئيسية، إذ تتصدر الأدوية ذات العلامات التجارية النمو، بينما يتحسن الأداء الربحي للأدوية الجنيسة الأمريكية، في الوقت الذي تواصل فيه أعمال الحقن تنفيذ برامج لتطوير العمليات وتعزيز محفظة المنتجات.
سعيد دروزة: أعمال حكمة تحقق تقدمًا قويًا وفق خطط 2026
أكد سعيد دروزة، الرئيس التنفيذي لمجموعة حكمة للأدوية، أن الأداء المسجل منذ بداية العام يتماشى مع توقعات الإدارة، ويعكس قوة نموذج الأعمال المتنوع الذي تتبعه الشركة في أسواقها المختلفة.
وأوضح أن قطاع الأدوية ذات العلامات التجارية يواصل تحقيق أداء يفوق التوقعات، بالتزامن مع تحسن ربحية قطاع الأدوية الجنيسة الأمريكية، واستقرار أنشطة المستحضرات القابلة للحقن بعد التحديات التي واجهتها.
وأشار إلى أن المجموعة نجحت في توسيع محفظة منتجاتها وبرامجها البحثية من خلال إطلاق مستحضرات جديدة وزيادة الاستثمارات في البحث والتطوير، بما يدعم فرص النمو خلال الفترات المقبلة.
وأكد أن هذه التطورات، إلى جانب التوقعات بشأن أداء الأعمال خلال الفترة المتبقية من العام، دفعت الشركة إلى تضييق النطاق المتوقع لأرباح التشغيل الأساسية للمجموعة إلى ما بين 740 و760 مليون دولار.
وتعكس تصريحات الإدارة استمرار التركيز على تحقيق التوازن بين النمو التجاري والربحية والاستثمار طويل الأجل، مع متابعة التحديات التشغيلية وظروف الأسواق المختلفة.
حكمة ترفع نمو إيرادات الأدوية ذات العلامات التجارية إلى 10%
سجل قطاع الأدوية ذات العلامات التجارية (Branded) أداءً قويًا خلال عام 2026، مدعومًا باستمرار الطلب على منتجات الشركة في أسواق الشرق الأوسط وشمال أفريقيا.
ورفعت حكمة توقعاتها لنمو إيرادات هذا القطاع خلال العام الكامل إلى نحو 10%، مقارنة بالنطاق السابق الذي تراوح بين 6% و8%، في خطوة تعكس تحسن الأداء التجاري مقارنة بتقديرات الإدارة السابقة.
كما رفعت هامش الربح التشغيلي الأساسي المتوقع إلى نحو 27%، مقابل توقعات سابقة بلغت نحو 25%.
ويكتسب تحسن هامش الربحية أهمية خاصة في ضوء زيادة استثمارات حكمة في أنشطة المبيعات والتسويق خلال النصف الثاني من العام، وهو ما يشير إلى قدرة مزيج المنتجات والطلب التجاري على دعم الأداء الربحي المتوقع.
وركزت الشركة خلال العام على توسيع محفظتها من خلال إطلاق منتجات جديدة وإبرام شراكات، مع اهتمام خاص بالأدوية المرتبطة بأمراض القلب والأوعية الدموية والسكري والجهاز العصبي المركزي.
كما استثمرت في تنظيم فعاليات علمية متخصصة، من بينها مؤتمر Hikma Cancer Network، ضمن أنشطتها للتواصل العلمي والمهني في المجالات العلاجية التي تعمل بها.
وتصف حكمة نفسها بأنها أكبر شركة أدوية من حيث المبيعات في منطقة الشرق الأوسط وشمال أفريقيا، وتؤكد التزامها باستمرارية توفير المنتجات للمرضى والعملاء في الأسواق التي تنشط بها.
الشرق الأوسط وشمال أفريقيا يدعمان الأداء التجاري للمجموعة
يمثل قطاع الأدوية ذات العلامات التجارية أحد المحركات الرئيسية لنمو حكمة، مستفيدًا من حضورها التاريخي في الأسواق العربية وشبكة أعمالها التجارية والصناعية في المنطقة.
وخلال النصف الأول من 2026، سجل القطاع نموًا في الإيرادات بنسبة 15%، لتصل إلى نحو 502 مليون دولار، مقارنة بالفترة المناظرة من العام السابق.
كما ارتفعت أرباح التشغيل الأساسية للقطاع خلال النصف الأول بنسبة 23%، مدعومة بأداء الأسواق الرئيسية وتحسن مزيج المنتجات.
وتُعد هذه الأرقام نتائج فعلية للنصف الأول من العام، بينما يمثل النمو المتوقع بنسبة 10% تقديرًا لأداء العام الكامل 2026، ولا ينبغي الخلط بين الفترتين.
وتبرز أهمية منطقة الشرق الأوسط وشمال أفريقيا بالنسبة للمجموعة في ظل استمرار الطلب على الأدوية ذات العلامات التجارية والمنتجات المتخصصة، إلى جانب تنوع الأسواق التي تعمل بها حكمة.
ومع ذلك، فإن استمرار النمو يرتبط أيضًا بقدرة الشركة على إدارة التحديات التشغيلية والاقتصادية واللوجستية في الأسواق المختلفة.
قطاع الحقن: استقرار متوقع للإيرادات مع الحفاظ على هوامش الربحية
عدلت حكمة توقعاتها لأعمال المستحضرات القابلة للحقن (Injectables)، حيث أصبحت تتوقع استقرار الإيرادات تقريبًا خلال العام الكامل 2026، مقارنة بتوقعاتها السابقة بتحقيق نمو منخفض من خانة الآحاد.
وفي الوقت نفسه، أبقت المجموعة على توقعاتها لهامش الربح التشغيلي الأساسي لهذا القطاع عند مستوى يتراوح بين 27% و28%.
وأوضحت الشركة أنها ضخت استثمارات كبيرة خلال العام لتطوير القدرات التجارية وتبسيط العمليات التشغيلية وتعزيز برامج البحث والتطوير في قطاع الحقن.
كما أبرمت فرق تطوير الأعمال عدة اتفاقيات تستهدف توسيع محفظة المنتجات المعقدة وإضافة تقنيات جديدة، إلى جانب الاستثمارات الداخلية في البحث والتطوير.
وتستهدف هذه الإجراءات بناء قاعدة تشغيلية وتجارية تدعم النمو المستقبلي، رغم أن أثرها المالي الكامل قد لا يظهر في نتائج العام الجاري.
السوق الأمريكية: الطلب يدعم أعمال الحقن وسط ضغوط الأسعار
أشارت حكمة إلى استمرار الطلب الجيد على محفظتها الأساسية من المستحضرات القابلة للحقن داخل الولايات المتحدة، إلى جانب التقدم التدريجي في مبيعات مستحضر Tyzavan.
ويساعد هذا الأداء على تعويض جزء كبير من الضغوط الناتجة عن تآكل الأسعار في السوق الأمريكية، وهو أحد التحديات التجارية التي تواجه الشركات العاملة في بعض فئات الأدوية الجنيسة.
وتواصل حكمة تطوير قدراتها التجارية ومحفظتها البحثية بهدف تحسين قدرتها التنافسية وتعزيز تنوع المنتجات التي توفرها.
وتكتسب المنتجات المعقدة أهمية في هذا السياق، نظرًا إلى ارتباط تطويرها بمتطلبات فنية وتنظيمية متخصصة، وإن كانت قدرتها على تحقيق عوائد تجارية تعتمد على المنافسة والطلب وتوقيت الإطلاق.
أوروبا وكندا تسجلان طلبًا جيدًا وتحسنًا في الحصة السوقية
أعلنت حكمة استمرار الأداء الجيد لقطاع الحقن في أوروبا وكندا، مدعومًا بالطلب على منتجاتها وتحقيق مكاسب في الحصة السوقية والاستجابة لحالات نقص الإمدادات الدوائية.
وأوضحت أن هذه التطورات الإيجابية ساعدت على تعويض الانخفاض المتوقع في أنشطة التصنيع التعاقدي خلال العام.
وتسعى المجموعة من خلال تعزيز موثوقية التوريد وتطوير عملياتها إلى دعم مكانتها لدى العملاء والمؤسسات الصحية.
وفي منطقة الشرق الأوسط وشمال أفريقيا، استفادت أعمال الحقن من الطلب على محفظة المستحضرات الحيوية المشابهة وأدوية الأورام، إضافة إلى نجاح إطلاق منتجات جديدة، من بينها منتج وفر فرصة للدخول المبكر إلى السوق.
لكن هذا الأداء قابلته آثار اضطرابات سلاسل الإمداد التي شهدتها الشركة في وقت سابق من العام، والمرتبطة بتحديات تصنيعية لدى أحد شركائها في اتفاقيات الترخيص.
ويعكس ذلك استمرار أهمية إدارة المخاطر المرتبطة بالموردين والشركاء الخارجيين، خصوصًا في فئات المستحضرات المعقدة التي تتطلب إجراءات تصنيع وضمان جودة متخصصة.
تحسن ربحية الأدوية الجنيسة الأمريكية مع إطلاق 8 منتجات
أكدت حكمة أن قطاع Hikma Rx، الذي يركز على أعمال الأدوية الجنيسة الأمريكية، يواصل تحقيق أداء جيد مع تحسن ملموس في الربحية.
واستمر الطلب القوي على مستحضر Sodium Oxybate، بالتزامن مع مساهمة أعمال التصنيع التعاقدي في الإيرادات من مرحلة التحضير لأحد العقود الرئيسية التي تتجه نحو بدء الإنتاج التجاري.
وأوضحت الشركة أن حجم مساهمة هذا العقد مستقبلًا سيتوقف على الطلب على منتج الشريك، مع توقع زيادة تدريجية في نشاطه خلال عام 2027.
كما أطلقت حكمة 8 منتجات جديدة في قطاع Hikma Rx منذ بداية عام 2026 وحتى تاريخ التحديث، في إطار جهودها لتطوير محفظتها التجارية وتعويض ضغوط المنافسة على المنتجات الحالية.
وتتوقع الشركة إطلاق منتجات إضافية قبل نهاية العام وخلال 2027، مدعومة بتحسن محفظة البحث والتطوير.
وبالنسبة للتوقعات المالية، أبقت حكمة على تقديراتها باستقرار إيرادات هذا القطاع تقريبًا خلال 2026، مع تحقيق هامش ربح تشغيلي أساسي يقترب من 20%.
بخاخ إبينفرين الأنفي: قبول ملف التسجيل الأمريكي دون صدور موافقة نهائية
أشارت حكمة إلى تطور تنظيمي في برنامجها الخاص بمستحضر إبينفرين الأنفي (Epinephrine Nasal Spray)، بعدما أعلنت في سبتمبر 2026 قبول إدارة الغذاء والدواء الأمريكية (FDA) ملف طلب التسجيل المقدم للمنتج.
كما قدمت الشركة ملفات تسجيل للمستحضر في عدة أسواق أخرى، وتتوقع تقديم تحديث بشأن نتائج هذه الطلبات خلال عام 2027.
ومن المهم التمييز بين قبول ملف التسجيل للمراجعة وبين الموافقة التنظيمية النهائية على المستحضر، إذ لا يمثل قبول الطلب ترخيصًا تجاريًا أو تصريحًا بطرح المنتج.
وتظل إمكانية تسويق المستحضر خاضعة لاستكمال التقييم التنظيمي والحصول على التراخيص المطلوبة من الجهات المختصة.
حكمة تؤكد متانة سلاسل الإمداد رغم التحديات الإقليمية
أكدت المجموعة أنها تتابع التطورات الجيوسياسية في الشرق الأوسط، بما في ذلك المملكة العربية السعودية، وتقيّم بصورة مستمرة انعكاساتها المحتملة على أعمالها.
وأوضحت أن الطلب الإقليمي لا يزال قويًا، وأن سلاسل الإمداد التابعة لها في وضع يسمح بدعم استمرارية التوريد.
كما أشارت إلى أنها تستوعب الضغوط التضخمية مع الاستمرار في التركيز على توافر المنتجات الدوائية للعملاء والمرضى.
وتكتسب هذه التصريحات أهمية في ظل انتشار أعمال حكمة عبر مجموعة متنوعة من الأسواق، وحاجتها إلى إدارة العمليات اللوجستية والتصنيعية والتجارية في بيئات تشغيلية مختلفة.
ولا تعني قدرة الشركة على استيعاب الضغوط الحالية غياب المخاطر المستقبلية، إذ تظل نتائج الأعمال مرتبطة بالتغيرات الاقتصادية والتجارية والتنظيمية في الأسواق المعنية.
إتمام برنامج إعادة شراء أسهم بقيمة 250 مليون دولار
أكدت حكمة استكمال برنامج إعادة شراء الأسهم الذي أعلنت عنه في فبراير 2026، والبالغة قيمته 250 مليون دولار، وذلك في 28 أغسطس 2026.
وبموجب البرنامج، أعادت الشركة شراء إجمالي 13,138,823 سهمًا، وفق الإفصاح المنشور.
وأوضحت المجموعة أن رأس المال المصدر الحالي يتضمن 208,747,630 سهمًا عاديًا بقيمة اسمية تبلغ 10 بنسات للسهم، وتتمتع بحقوق التصويت.
ويعكس تنفيذ برنامج إعادة الشراء أحد أوجه إدارة رأس المال لدى المجموعة، إلى جانب خطط الاستثمار في البحث والتطوير والمحافظ الدوائية والعمليات التشغيلية.
لكن لا ينبغي اعتبار قيمة البرنامج ربحًا محققًا أو إيرادًا تشغيليًا، إذ يمثل معاملة تتعلق بإعادة شراء أسهم الشركة من السوق.
بيكي هول تنضم إلى حكمة في مارس 2027
أكدت حكمة تحديد موعد انضمام بيكي هول (Becky Hall) إلى المجموعة في 8 مارس 2027، بعد الإعلان في سبتمبر 2026 عن تعيينها في منصب المدير المالي المرتقب.
ويأتي التحديث في إطار ترتيبات القيادة المالية للمجموعة، بالتزامن مع استمرار تنفيذ استراتيجيتها التشغيلية والاستثمارية.
ويعكس تحديد موعد الانضمام تقدم الترتيبات الخاصة بالانتقال الإداري، دون أن يمثل تغييرًا في النتائج المالية أو التوقعات المعلنة لعام 2026.
التوقعات المالية لحكمة لعام 2026 بعد التحديث
يلخص الجدول التالي أبرز التوقعات التي أكدت المجموعة استمرارها أو عدلتها في تحديث 5 نوفمبر 2026:
| المؤشر | التوقعات السابقة | التوقعات الجديدة |
|---|---|---|
| نمو إيرادات المجموعة | 2% إلى 4% | 2% إلى 4% |
| أرباح التشغيل الأساسية للمجموعة | 720–770 مليون دولار | 740–760 مليون دولار |
| نمو إيرادات الأدوية ذات العلامات التجارية | 6% إلى 8% | نحو 10% |
| هامش التشغيل الأساسي للأدوية ذات العلامات التجارية | نحو 25% | نحو 27% |
| نمو إيرادات قطاع الحقن | نمو منخفض من خانة الآحاد | استقرار تقريبًا |
| هامش التشغيل الأساسي لقطاع الحقن | 27% إلى 28% | 27% إلى 28% |
| إيرادات Hikma Rx | استقرار تقريبًا | استقرار تقريبًا |
| هامش التشغيل الأساسي لقطاع Hikma Rx | نحو 20% | نحو 20% |
ملاحظة مالية: الأرقام أعلاه تمثل توقعات الإدارة للأداء خلال العام الكامل 2026، وليست النتائج النهائية للسنة. كما أن أرباح التشغيل الأساسية تختلف عن الأرباح التشغيلية المعلنة وفق المعايير المحاسبية، نتيجة التسويات المستخدمة في احتساب المؤشرات الأساسية.
قراءة اقتصادية: تحسن جودة التوقعات رغم تباين أداء القطاعات
يكشف تحديث حكمة عن تغير مهم في توقعات الأداء المالي، إذ رفعت الشركة الحد الأدنى المتوقع لأرباح التشغيل الأساسية بمقدار 20 مليون دولار، مع خفض الحد الأعلى بمقدار 10 ملايين دولار.
وبذلك ارتفع منتصف نطاق التوقعات من 745 مليون دولار إلى 750 مليون دولار، في حين تقلص اتساع النطاق من 50 مليون دولار إلى 20 مليون دولار.
ويعكس هذا التعديل نطاقًا أكثر تحديدًا للنتائج التي تتوقعها الإدارة، مع عدم تغير مستهدف نمو الإيرادات الإجمالية للمجموعة.
ويبرز قطاع الأدوية ذات العلامات التجارية بوصفه الداعم الرئيسي لهذا التحسن، بعد رفع توقعات نمو الإيرادات وهوامش الربحية في الوقت نفسه، وهو ما يساعد على موازنة الضغوط التي تواجه أنشطة الحقن.
وفي المقابل، فإن تعديل توقعات إيرادات الحقن نحو الاستقرار يعكس استمرار التحديات التجارية والتشغيلية، رغم البرامج الاستثمارية الجارية والطلب الجيد في عدد من الأسواق.
أما قطاع Hikma Rx، فيواصل إظهار تحسن ربحي مع استقرار المبيعات، بما يشير إلى أهمية مزيج المنتجات وكفاءة العمليات في دعم الأداء المالي، حتى دون نمو قوي في الإيرادات.
ومن منظور إدارة الأعمال، تبرز أهمية تنويع الأنشطة جغرافيًا وعلاجيًا لدى حكمة؛ إذ يتيح تباين أداء القطاعات فرصًا لتعويض الضغوط في بعض الأنشطة من خلال النمو في أنشطة أخرى.
ومع ذلك، يظل تحقيق النتائج النهائية ضمن النطاق المعلن مرتبطًا بأداء الفترة المتبقية من السنة، واستمرار الطلب، وقدرة المجموعة على إدارة ضغوط الأسعار والتوريد والتكاليف التشغيلية.
حكمة تتجه لإنهاء 2026 بنمو الإيرادات وتحسن توقعات الربحية
يؤكد تحديث حكمة المالي استمرار توقعاتها بنمو إيرادات المجموعة بنسبة تتراوح بين 2% و4% خلال عام 2026، مع توقع تحقيق أرباح تشغيل أساسية تتراوح بين 740 و760 مليون دولار.
وتستند التوقعات إلى أداء قوي لقطاع الأدوية ذات العلامات التجارية، وتحسن ربحية الأدوية الجنيسة الأمريكية، واستمرار جهود استقرار قطاع الحقن وتطوير محفظته.
كما تعكس عمليات إطلاق المنتجات الجديدة وزيادة الاستثمارات في البحث والتطوير والشراكات التجارية توجه المجموعة نحو بناء فرص نمو خلال 2027 وما بعدها.
وفي المحصلة، يمثل التحديث مؤشرًا على زيادة وضوح التوقعات المالية لدى إدارة حكمة مع اقتراب نهاية 2026، مع استمرار أهمية متابعة التنفيذ الفعلي والنتائج السنوية النهائية لتقييم مدى تحقق الأهداف المعلنة.
المصدر: البيان الرسمي لشركة حكمة للأدوية – 5 نوفمبر 2026.
للمزيد من اخبار شركات الادوية المصرية والسعودية والعالمية واخبار الصحة و سوق الدواء المصري والسعودي والشرق الاوسط تابع دواء نيوز- أخبار الدواء علي لينكدن :